


Grundsteuer in Bayern: Wie das Flächenmodell rechnet und was es für Münchner Eigentümer bedeutet
- Bayern berechnet die Grundsteuer seit 2025 nach einem wertunabhängigen Flächenmodell: 0,04 Euro je Quadratmeter Grund und Boden, 0,50 Euro je Quadratmeter Gebäudefläche, für Wohnflächen mit einer Grundsteuermesszahl von 70 Prozent.
- München erhebt seit 1. Januar 2025 einen Hebesatz von 824 Prozent für Grundsteuer A und B, vom Stadtrat am 23. Oktober 2024 einstimmig und aufkommensneutral beschlossen.
- Das Finanzgericht München hält das Flächenmodell für verfassungsgemäß (4 K 1312/24 vom 30. April 2025); beim Bundesfinanzhof ist die Verhandlung zum bayerischen Modell für die erste Jahreshälfte 2027 angekündigt.
In Bayern kommt es bei der Grundsteuer nicht darauf an, was eine Wohnung wert ist. Es zählt, wie groß sie ist und wie viel Grundstück anteilig dazugehört. Eine Wohnung in Bogenhausen und eine gleich große am Stadtrand erhalten denselben Messbetrag. Für Eigentümer in gefragten Lagen ist das ein berechenbares System, das allerdings andere Fragen aufwirft als früher.
Ein Sonderweg: Fläche statt Wert
Das Bundesverfassungsgericht hatte 2018 die alten Einheitswerte für verfassungswidrig erklärt. Seitdem durften die Länder eigene Wege gehen. Bayern entschied sich für das einfachste Modell: Bodenrichtwerte, Mieten, Baujahr und Zustand spielen keine Rolle. Das Bayerische Grundsteuergesetz knüpft allein an Flächen und an die Art der Nutzung an.
Die Formel hat drei Schritte. Zuerst werden Flächen mit festen Äquivalenzzahlen multipliziert: 0,04 Euro je Quadratmeter Grund und Boden, 0,50 Euro je Quadratmeter Wohn- oder Nutzfläche. Das ergibt die Äquivalenzbeträge. Dann wird jeder Betrag mit der Grundsteuermesszahl multipliziert. Sie beträgt grundsätzlich 100 Prozent, für Wohnflächen aber nur 70 Prozent. Die Summe ist der Grundsteuermessbetrag, den das Finanzamt festsetzt. Im dritten Schritt multipliziert die Gemeinde diesen Betrag mit ihrem Hebesatz.
Die feste Rechnung hat eine Folge, die in Bayern oft übersehen wird. Steigen die Preise in einem Viertel, steigt die Grundsteuer nicht mit. Sie ändert sich nur, wenn sich Flächen, Nutzung oder Hebesatz ändern. In Bundesländern mit wertabhängigen Modellen ist das anders, dort wirkt sich jede Neubewertung der Bodenrichtwerte auf die Steuer aus.
Was bei einer Eigentumswohnung zählt
Jede Einheit wird für sich angesetzt. Bei Wohnungseigentum setzt das Finanzamt jede Wohnung mit ihrer Wohnfläche und dem ihr zuzurechnenden Anteil am Grundstück gesondert an. Grundlage für den Grundstücksanteil ist der Miteigentumsanteil, wie er im Wohnungsgrundbuch steht. Bei innerstädtischen Mehrfamilienhäusern ist dieser Anteil am Boden meist klein, die Wohnfläche bestimmt den Messbetrag deshalb fast allein.
Was als Wohnfläche gilt, richtet sich nach der Wohnflächenverordnung. Alle Räume innerhalb der Wohnung zählen, ebenso ein häusliches Arbeitszimmer. Balkone, Loggien, Dachgärten und Terrassen werden in der Regel zu einem Viertel angerechnet, höchstens zur Hälfte. Keller, Abstellräume außerhalb der Wohnung, Wasch- und Heizungsräume gehören nicht dazu. Für Garagen und kleinere Nebengebäude sieht das Gesetz eigene Freigrenzen vor, deren Voraussetzungen im Einzelfall zu prüfen sind.
Ein Rechenbeispiel ohne Marktbezug. Eine Wohnung mit 120 Quadratmetern Wohnfläche und einem rechnerischen Grundstücksanteil von 40 Quadratmetern ergibt für den Boden 1,60 Euro (40 mal 0,04 Euro, Messzahl 100 Prozent). Für die Wohnfläche ergeben sich 60 Euro, bei einer Messzahl von 70 Prozent also 42 Euro. Der Messbetrag liegt damit bei 43,60 Euro. Mit dem Münchner Hebesatz von 824 Prozent ergibt sich eine jährliche Grundsteuer von rund 359 Euro. Das Landesamt für Steuern rechnet in seiner Broschüre ein Einfamilienhaus mit 600 Quadratmetern Grund und 120 Quadratmetern Wohnfläche vor: 24 Euro für den Boden, 42 Euro für die Wohnfläche, zusammen ein Messbetrag von 66 Euro, bei einem Hebesatz von 400 Prozent also 264 Euro im Jahr.
Für Baudenkmäler und geförderten Wohnraum ermäßigt sich die Messzahl um weitere 25 Prozent. Für Eigentümer eines denkmalgeschützten Altbaus ist das neben den steuerlichen Abschreibungen ein zweiter, weniger bekannter Vorteil (mehr dazu in unserem Beitrag zu Denkmalschutz-Immobilien in München).
Der Münchner Hebesatz und die Aufkommensneutralität
Der Münchner Stadtrat hat den Hebesatz am 23. Oktober 2024 einstimmig auf 824 Prozent festgesetzt, für die Grundsteuer A und B gleichermaßen. Vorher lag er bei 535 Prozent. Die Zahl wirkt hoch, sie lässt sich aber nicht mit früheren Werten vergleichen. Der alte Hebesatz wurde auf Messbeträge aus veralteten Einheitswerten angewendet, der neue auf Messbeträge aus Flächen.
Aufkommensneutral heißt nicht belastungsneutral. Die Stadt hat den Hebesatz so gewählt, dass das geplante Gesamtaufkommen der bisherigen Höhe und der üblichen Fortschreibung entspricht. Für den einzelnen Eigentümer kann die neue Steuer trotzdem deutlich höher oder niedriger ausfallen als die alte. Weil Lage und Wert nicht mehr zählen, verschiebt sich die Last tendenziell von hochwertigen innerstädtischen Wohnungen zu flächengroßen Grundstücken in weniger begehrten Lagen. Ein Einfamilienhaus mit großem Garten am Stadtrand zahlt nach dem Flächenmodell eher mehr, eine kompakte Altbauwohnung in zentraler Lage eher weniger.
Die Bescheide nach neuem Recht hat die Stadtkämmerei am 9. Januar 2025 versandt, mehr als eine halbe Million Stück. Die Stadt berechnet die Steuer nur. An die Feststellungen im Grundsteuermessbescheid des Finanzamts ist sie gebunden. Wer Flächen, Nutzung oder Zuordnung für falsch hält, muss deshalb gegen den Messbescheid beim Finanzamt vorgehen, nicht gegen den Bescheid der Stadt.
Kauf, Verkauf und Neubau: Wer zahlt wann
Die Grundsteuer ist eine Jahressteuer. Maßgeblich sind die Verhältnisse am 1. Januar. Wer eine Wohnung im Laufe des Jahres verkauft, bleibt gegenüber der Stadt bis zum Jahresende Steuerschuldner. Zwischen Käufer und Verkäufer regelt der notarielle Vertrag die Verteilung, üblicherweise ab dem Tag des Übergangs von Nutzen und Lasten. Die Steuer wird in vier Raten fällig, jeweils zum 15. Februar, 15. Mai, 15. August und 15. November.
Ist ein Nießbrauch eingetragen, bleibt nach Auskunft der Stadt dennoch der Eigentümer steuerpflichtig. Bei vermieteten Wohnungen kann die Grundsteuer als Betriebskostenart nach der Betriebskostenverordnung auf den Mieter umgelegt werden, sofern der Mietvertrag das vorsieht.
Beim Neubau entsteht die Steuerpflicht neu. Solange ein Grundstück unbebaut ist, wird nur die Bodenfläche angesetzt. Mit der Fertigstellung ändern sich die Flächen und damit der Messbetrag. Solche Änderungen müssen dem Finanzamt angezeigt werden, weil es in Bayern keine automatische Neubewertung gibt. Bei einem Neubau mit Eigentumswohnungen erhält jede Einheit ihren eigenen Messbescheid. Wer vom Bauträger kauft, sollte im Vertrag darauf achten, wie die Grundsteuer für das Jahr des Besitzübergangs verteilt wird.
Was die Grundsteuer in der laufenden Kalkulation bedeutet
Die Grundsteuer läuft nicht über das Hausgeld. Weil jede Eigentumswohnung einen eigenen Messbescheid und einen eigenen Grundsteuerbescheid erhält, zahlt jeder Eigentümer direkt an die Stadt. Im Wirtschaftsplan der Eigentümergemeinschaft taucht sie nicht auf. Wer seine laufenden Kosten plant, muss sie deshalb getrennt vom Hausgeld ansetzen.
Bei vermieteten Wohnungen zählt die Grundsteuer zu den Werbungskosten; legt der Vermieter sie auf den Mieter um, sind dessen Zahlungen umgekehrt Einnahmen. Bei selbst genutzten Wohnungen ist sie steuerlich nicht absetzbar. Für Kapitalanleger verändert das Flächenmodell damit vor allem die Umlage: Bei einer zentral gelegenen Wohnung mit hoher Miete fällt der Grundsteueranteil im Verhältnis zur Miete meist gering aus.
Eine Besonderheit betrifft unbebaute Grundstücke. Andere Länder können dafür einen erhöhten Hebesatz einführen, die sogenannte Grundsteuer C. Das bayerische Modell sieht diese Möglichkeit nicht vor, was die Stadt München kritisiert hat. Ein baureifes, aber brachliegendes Grundstück wird in Bayern daher wie jede andere Bodenfläche mit 0,04 Euro je Quadratmeter angesetzt.
Der Rechtsweg ist noch nicht zu Ende
Das Finanzgericht München hat das Bayerische Grundsteuergesetz in mehreren Urteilen für formell und materiell verfassungsgemäß erklärt, unter anderem am 30. April 2025 (Aktenzeichen 4 K 1312/24) und am 25. Juni 2025. Der Gesetzgeber dürfe vereinfachen, auch wenn dabei nicht jede Besonderheit eines Grundstücks erfasst werde. Die Revision zum Bundesfinanzhof ist zugelassen.
Der Bundesfinanzhof hat das Bundesmodell im Dezember 2025 und das baden-württembergische Bodenwertmodell im Mai 2026 bestätigt. Zu den Landesmodellen von Hamburg, Hessen und Bayern sind noch Verfahren anhängig. Für Bayern plant das Gericht die mündliche Verhandlung nach eigenen Angaben in der ersten Jahreshälfte 2027. Bis dahin gilt das Flächenmodell unverändert. Wer einen Messbescheid nur mit allgemeinen verfassungsrechtlichen Einwänden angreift, hat nach der bisherigen Rechtsprechung geringe Aussichten. Konkrete Fehler bei Flächen oder Nutzungsart bleiben dagegen der wirksamste Ansatz.
Häufig gestellte Fragen
Warum zahle ich in Bogenhausen nicht mehr Grundsteuer als am Stadtrand?
Weil das bayerische Modell den Wert einer Immobilie nicht berücksichtigt. Bei gleicher Wohnfläche und gleichem Grundstücksanteil ergibt sich innerhalb Münchens derselbe Messbetrag und, da der Hebesatz stadtweit gilt, dieselbe Steuer. Lage und Preisniveau fließen nicht ein.
Zählt meine Dachterrasse zur Wohnfläche?
Nach der Wohnflächenverordnung, auf die das bayerische Gesetz verweist, werden Balkone, Loggien, Dachgärten und Terrassen in der Regel zu einem Viertel angerechnet, höchstens zur Hälfte. Eine große Dachterrasse erhöht den Messbetrag also, aber deutlich weniger als ein Innenraum gleicher Größe.
Wo lege ich Einspruch ein, wenn die Fläche falsch ist?
Beim Finanzamt gegen den Grundsteuermessbescheid. Die Stadt München ist an diese Feststellung gebunden und kann den eigenen Bescheid nur anpassen, wenn das Finanzamt den Messbetrag ändert.
Muss ich als Käufer eine neue Grundsteuererklärung abgeben?
Nicht wegen des Eigentumswechsels allein. Das Finanzamt erfährt ihn über die Mitteilungen von Notar und Grundbuchamt und schreibt den Messbetrag dem neuen Eigentümer zu. Eine Anzeige ist erforderlich, wenn sich Flächen oder Nutzung ändern, etwa nach einem Ausbau oder bei Fertigstellung eines Neubaus.
Eine Steuer, die Flächen misst und keine Lagen
Das bayerische Flächenmodell ist leicht zu berechnen und schwer zu verhandeln. Wer die Wohnfläche, den Miteigentumsanteil und den Hebesatz kennt, weiß, was er zahlt. Preissteigerungen im Viertel ändern daran nichts. Für Eigentümer in den zentralen Münchner Lagen ist das eher ein Vorteil, für Besitzer großer Grundstücke eher nicht.
Offen bleibt, ob das Modell vor dem Bundesfinanzhof und später vielleicht in Karlsruhe Bestand hat. Bis zu einer Entscheidung lohnt vor allem der nüchterne Blick auf den eigenen Messbescheid: stimmen Wohnfläche, Nutzungsart und Grundstücksanteil, stimmt auch die Steuer.
Quellen
- Landeshauptstadt München: Grundsteuerreform: https://stadt.muenchen.de/infos/grundsteuerreform.html
- Landeshauptstadt München: Grundsteuer, Informationen der Stadtkämmerei: https://stadt.muenchen.de/service/info/grundsteuer/10193658/n0/
- Bayerisches Landesamt für Steuern: Steuerinformationen, Die Grundsteuer in Bayern (PDF): https://www.bestellen.bayern.de/med/71f6f968-b4a5-11f0-81ee-c3fc7d0a3316/4b0e6a70-1059-11d9-4c85-9d915831e9eb/1/06003002_61.pdf
- Handelsblatt: Grundsteuer in Bayern, Berechnung und Wohnfläche: https://www.handelsblatt.com/finanzen/steuern-recht/steuern/grundsteuer-in-bayern-so-berechnet-sich-die-grundsteuer-im-sueden-deutschlands/28755110.html
- Mein Grundsteuerwert: FG München zum bayerischen Flächenmodell: https://www.mein-grundsteuerwert.de/blog/grundsteuer-bayern-flaechenmodell-ist-verfassungsgemaess
- Renova: Grundsteuerbescheide München 2025 und Kritik der Stadt am Modell: https://www.renova-immobilien.de/landeshauptstadt-muenchen-plant-den-versand-der-neuen-grundsteuerbescheide-ab-dem-9-januar-2025-wichtige-informationen-zur-reform-und-neuen-hebesaetzen/
- Bundesfinanzhof: Pressemitteilung Nr. 32/26, Landesgrundsteuergesetz Baden-Württemberg nicht verfassungswidrig: https://www.bundesfinanzhof.de/de/presse/pressemeldungen/detail/landesgrundsteuergesetz-baden-wuerttemberg-ist-nicht-verfassungswidrig/
Was Sie auch interessieren könnte
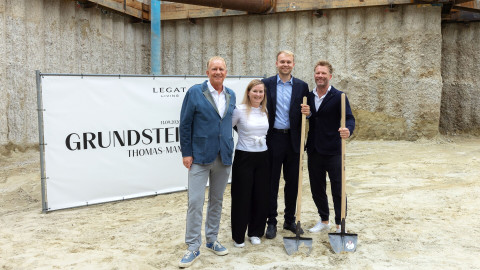
Zwischen Isar und Literatur: Die THOMAS-MANN-ALLEE nimmt Gestalt an
Eine Zeitkapsel mit literarischen Erinnerungen, Zeitdokumenten und einer Visualisierung des Neubaus wurde bei der Grundsteinlegung der THOMAS-MANN-ALLEE in die Baugrube gelegt. Denn der Name des Projekts verweist auf eine besondere Nachbarschaft: Thomas Mann lebte hier, schrieb über den Herzogpark – und hinterließ seine Spuren an der Isar.
Weiterlesen … Zwischen Isar und Literatur: Die THOMAS-MANN-ALLEE nimmt Gestalt an
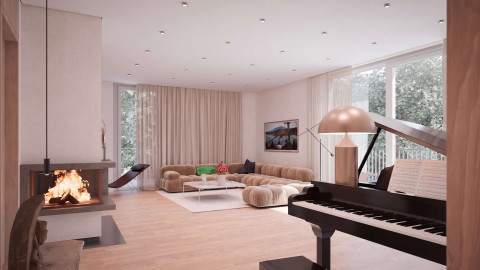
Der Kamin in der Stadtwohnung: Was Recht, Technik und Planung heute verlangen
Ein Kamin gehört zu den Ausstattungsmerkmalen, die in einer Stadtwohnung selten geworden sind. Er ist heute kein Heizsystem mehr, sondern ein Ort im Raum. Wer ihn will, muss mit Emissionsgrenzwerten, dichten Gebäudehüllen und Lüftungstechnik umgehen. Im Neubau lässt sich das von Anfang an lösen. Im Bestand ist es oft schwieriger, als man denkt.
Weiterlesen … Der Kamin in der Stadtwohnung: Was Recht, Technik und Planung heute verlangen
Golf rund um München: Drei Clubs für den Herbst
Der Herbst ist für viele Golfer die schönste Zeit des Jahres. Die Hitze ist vorbei, das Licht wird weicher, die Plätze sind ruhiger als im Hochsommer. Rund um München liegen Clubs mit langer Geschichte, darunter der älteste Bayerns. Drei davon stellen wir vor: in der Stadt, am See und im Norden.
Weiterlesen … Golf rund um München: Drei Clubs für den Herbst
Kontakt


