


Bereitstellungszinsen beim Neubaukauf: Wie Ratenplan und Darlehen zusammenpassen
- Bereitstellungszinsen berechnen Banken auf den noch nicht ausgezahlten Teil eines Darlehens, meist rund 0,25 Prozent pro Monat (etwa 3 Prozent im Jahr), nach Ablauf einer bereitstellungszinsfreien Zeit.
- Üblich sind zinsfreie Fristen von zwei bis drei Monaten; 12, 15 oder 24 Monate sind bei einzelnen Anbietern möglich und für Neubaukäufe meist die sinnvollere Wahl.
- Beim Kauf vom Bauträger darf der Kaufpreis nach § 3 MaBV in bis zu sieben Raten nach Baufortschritt fällig werden, beginnend mit 30 Prozent nach Beginn der Erdarbeiten.
Wer vom Bauträger kauft, zahlt nicht alles auf einmal, sondern über ein bis zwei Jahre in Raten nach Baufortschritt. Die Bank stellt das Darlehen aber ab einem festen Datum bereit. Liegt zwischen beiden Zeitplänen eine Lücke, entstehen Bereitstellungszinsen. Wenn man den Ratenplan und die Darlehenskonditionen von Anfang an aufeinander abstimmt, sind sie vermeidbar.
Was Bereitstellungszinsen sind
Mit der Unterschrift unter den Darlehensvertrag verpflichtet sich die Bank, die vereinbarte Summe zu einem bestimmten Zeitpunkt bereitzuhalten. Ab diesem Moment kann sie das Geld nicht anderweitig verleihen, und sie rechnet mit Zinsen. Ruft der Kreditnehmer das Darlehen nicht oder nur teilweise ab, entgehen ihr diese Einnahmen. Als Ausgleich darf sie Bereitstellungszinsen verlangen, auch Bereitstellungsprovision genannt.
Die Höhe ist nicht gesetzlich geregelt. Die meisten Banken verlangen 0,25 Prozent pro Monat, also rund drei Prozent im Jahr. Manche Institute liegen darunter, bei etwa 0,15 bis 0,2 Prozent monatlich. Berechnet wird der Satz nur auf den Teil des Darlehens, der noch nicht ausgezahlt ist. Für den bereits abgerufenen Teil fallen die normalen Sollzinsen an.
Theoretisch könnten Bereitstellungszinsen ab dem ersten Tag nach Vertragsschluss anfallen. In der Praxis enthält fast jeder Finanzierungsvertrag eine bereitstellungszinsfreie Zeit. Wie lang sie ist, unterscheidet sich von Bank zu Bank erheblich. Kurze Fristen von zwei bis drei Monaten sind verbreitet. Zwölf, 15 oder 24 Monate kommen ebenfalls vor. Für einen Neubaukauf ist diese Frist die wichtigste Stellgröße der gesamten Finanzierung, wichtiger als ein Zehntelprozentpunkt beim Sollzins.
Warum der Kauf vom Bauträger besonders betroffen ist
Die Makler- und Bauträgerverordnung schützt Käufer davor, Geld für Leistungen zu zahlen, die noch nicht erbracht sind. Paragraf 3 erlaubt dem Bauträger, den Kaufpreis in bis zu sieben Teilbeträgen entsprechend dem Bauablauf anzufordern. Die Verordnung gibt die Bausteine vor: 30 Prozent nach Beginn der Erdarbeiten, danach Anteile an der restlichen Summe für Rohbau, Dach, Rohinstallationen, Fenster, Innenputz, Estrich, Fliesen, Bezugsfertigkeit, Fassade und vollständige Fertigstellung.
Die größten Schritte liegen am Anfang. Von der restlichen Vertragssumme entfallen 40 Prozent auf die Fertigstellung des Rohbaus einschließlich Zimmererarbeiten. Zusammen mit der ersten Rate sind damit nach dem Rohbau bereits knapp 60 Prozent des Kaufpreises fällig. Die restlichen Raten verteilen sich auf den Ausbau, der meist länger dauert als der Rohbau. Zwölf Prozent der Restsumme werden nach Bezugsfertigkeit und Zug um Zug gegen Übergabe fällig, die letzten fünf Prozent nach vollständiger Fertigstellung.
Welche der Bausteine zu einer Rate zusammengefasst werden, legt der Bauträgervertrag fest. Für die Finanzierung zählt vor allem eines: Der Zeitpunkt jeder Rate hängt am Baufortschritt, nicht am Kalender. Verzögert sich der Bau, verschieben sich die Raten. Die Bereitstellung des Darlehens verschiebt sich dagegen nicht von selbst.
Das Eigenkapital fließt zuerst. Banken verlangen üblicherweise, dass der Käufer seine eigenen Mittel vor dem Darlehen einsetzt. Bei einem hohen Eigenkapitalanteil kann das bedeuten, dass die erste Darlehensauszahlung erst mit der zweiten oder dritten Rate erfolgt, also viele Monate nach Vertragsschluss. Genau in dieser Zeit laufen die Bereitstellungszinsen, wenn die zinsfreie Frist zu kurz gewählt wurde.
Rechnen mit Prozenten statt mit Kaufpreisen
Die Größenordnung lässt sich ohne konkrete Beträge abschätzen. Bei 0,25 Prozent pro Monat kostet jeder nicht abgerufene Darlehensbetrag von 100.000 Euro 250 Euro im Monat. Über sechs Monate sind das 1.500 Euro, über ein Jahr 3.000 Euro. Bei einer größeren Finanzierung und einer Verzögerung von einigen Monaten summieren sich die Kosten schnell auf einen fünfstelligen Betrag.
Ein Beispiel für die Abrufkurve. Angenommen, ein Käufer deckt mit Eigenkapital die erste Rate von 30 Prozent. Das Darlehen wird erst mit der Rohbaurate benötigt. Liegen zwischen Beurkundung und Rohbaufertigstellung zwölf Monate und beträgt die zinsfreie Zeit drei Monate, fallen neun Monate lang Bereitstellungszinsen auf das gesamte Darlehen an. Mit jeder weiteren Rate sinkt die Bemessungsgrundlage, weil ein Teil ausgezahlt ist. Die Kosten laufen aber weiter, bis die letzte Rate nach vollständiger Fertigstellung abgerufen wird.
Bei einer zinsfreien Zeit von 18 Monaten sähe dieselbe Rechnung anders aus. Der Rohbau und ein Teil des Ausbaus lägen innerhalb der Frist, Bereitstellungszinsen fielen erst gegen Ende auf den dann noch kleinen Restbetrag an. Hinzu kommt ein zweiter Effekt: Viele Darlehensverträge sehen vor, dass die Tilgung erst beginnt, wenn das Darlehen vollständig ausgezahlt ist. Bis dahin zahlt der Käufer nur Zinsen auf den abgerufenen Teil.
Die zinsfreie Zeit richtig verhandeln
Der Bauzeitplan gehört in das Bankgespräch. Wer die Finanzierung anfragt, sollte den voraussichtlichen Ratenplan und den Stand des Bauvorhabens mitbringen. Ein Haus, das gerade den Tiefbau abschließt, verlangt eine andere Abrufkurve als eines, das kurz vor der Bezugsfertigkeit steht. Legat Living baut derzeit an Projekten in sehr unterschiedlichen Phasen, von der THOMAS-MANN-ALLEE, wo der Tiefbau vor dem Abschluss steht, bis zu HAUS KÖNIGSWIESE, das bereits bezogen werden kann. Für die Finanzierung sind das zwei grundverschiedene Ausgangslagen.
Bauverzögerungen sind nach Erfahrung der Finanzierungsvermittler der häufigste Grund für Bereitstellungszinsen. Ein langer Winter, Lieferengpässe oder Nachträge verschieben einzelne Bauabschnitte um Wochen oder Monate. Eine seriöse Planung rechnet deshalb einen Puffer auf die Bauzeit, bevor sie die zinsfreie Frist festlegt. Die Frist sollte nicht bis zur geplanten Übergabe reichen, sondern bis zu einem realistischen Termin mit Reserve.
Längere zinsfreie Zeiten sind Verhandlungssache und nicht bei jedem Anbieter ohne Gegenleistung zu haben. Der Vergleich mehrerer Angebote lohnt sich daher gerade hier. Ein etwas höherer Sollzins bei 18 zinsfreien Monaten kann günstiger sein als ein niedrigerer Zins mit drei Monaten, sobald der Bau sich auch nur leicht verzögert. Entscheidend ist die Gesamtrechnung über die Bauphase.
Auch der Ablauf der Auszahlung braucht Zeit. Der Bauträger fordert jede Rate schriftlich an, sobald der Bauabschnitt erreicht ist. Die Bank zahlt dann in der Regel direkt an ihn aus, manche Institute erst nach einem Nachweis des Bautenstands. Zwischen Ratenanforderung und Auszahlung vergehen deshalb oft einige Tage bis Wochen. Wer die Unterlagen früh bereithält und die Bank über den Baufortschritt auf dem Laufenden hält, verkürzt diese Wege. Für die Bereitstellungszinsen ist das kein großer Hebel, für den reibungslosen Ablauf mit dem Bauträger aber ein spürbarer.
Sinnvoll ist außerdem, die Abrufplanung mit der Bank schriftlich festzuhalten. Ein einfacher Plan, welche Rate voraussichtlich in welchem Quartal fällig wird und ab wann das Darlehen einspringt, macht spätere Gespräche über eine Verlängerung der zinsfreien Zeit leichter. Ändert sich der Bauzeitplan, lässt sich auf dieser Grundlage frühzeitig nachverhandeln, statt erst zu reagieren, wenn die ersten Bereitstellungszinsen abgebucht werden.
Steuerliche Behandlung und Sonderfälle
Bereitstellungszinsen sind Finanzierungskosten. Steuerlich wirken sie nur, wenn die Immobilie der Einkunftserzielung dient. Bei einer vermieteten Wohnung zählen sie zu den Werbungskosten bei den Einkünften aus Vermietung und Verpachtung. Bei einer selbst genutzten Wohnung sind sie grundsätzlich nicht absetzbar, eine Ausnahme bildet die doppelte Haushaltsführung.
Beim Einstieg in ein weit fortgeschrittenes Projekt verschiebt sich die Lage. Wer eine Wohnung kauft, deren Bau bereits weit gediehen ist, ruft mehrere Raten gleichzeitig ab, sobald die Fälligkeitsvoraussetzungen nach Paragraf 3 MaBV vorliegen. Dazu gehören die Vormerkung im Grundbuch, die Aufteilung in Wohnungseigentum und die gesicherte Freistellung von der Globalgrundschuld. Die Abrufphase ist kürzer, das Risiko von Bereitstellungszinsen entsprechend kleiner. Wie sich der Zahlungsablauf im Einzelfall gestaltet, regelt der Kaufvertrag.
Der umgekehrte Fall betrifft Käufer, die sehr früh kaufen, etwa vor Baubeginn. Dann liegen zwischen Beurkundung und erster Rate unter Umständen mehrere Monate, weil die Fälligkeit erst mit dem Beginn der Erdarbeiten eintritt. Wer das Darlehen in dieser Phase schon unterschreibt, sollte den Beginn der zinsfreien Zeit oder den Bereitstellungstermin entsprechend vereinbaren.
Häufig gestellte Fragen
Wie hoch sind Bereitstellungszinsen üblicherweise?
Die meisten Banken berechnen 0,25 Prozent pro Monat, also rund drei Prozent im Jahr, auf den noch nicht ausgezahlten Darlehensbetrag. Einige Institute verlangen weniger, etwa 0,15 bis 0,2 Prozent monatlich. Die Sätze sind nicht gesetzlich festgelegt und Teil des Darlehensvertrags.
Wie lang sollte die bereitstellungszinsfreie Zeit beim Neubau sein?
So lang, dass sie den Ratenplan des Bauträgers einschließlich eines Puffers für Verzögerungen abdeckt. Bei einem Kauf in der frühen Bauphase sind zwölf Monate oder mehr sinnvoll, bei einem Projekt kurz vor Fertigstellung genügen oft kürzere Fristen.
Muss ich zuerst mein Eigenkapital einsetzen?
In der Regel ja. Banken zahlen das Darlehen meist erst aus, wenn die eigenen Mittel verbraucht sind. Je höher der Eigenkapitalanteil, desto später beginnt der Abruf und desto länger muss die zinsfreie Zeit sein, um Bereitstellungszinsen zu vermeiden.
Kann ich Bereitstellungszinsen von der Steuer absetzen?
Nur bei einer vermieteten Immobilie als Werbungskosten oder im Rahmen einer doppelten Haushaltsführung. Bei einer selbst genutzten Wohnung sind sie steuerlich nicht berücksichtigungsfähig.
Zwei Zeitpläne, eine Finanzierung
Der Kauf vom Bauträger folgt dem Bau, das Darlehen folgt dem Vertrag. Bereitstellungszinsen entstehen genau dort, wo beide Zeitpläne auseinanderlaufen. Wer den Ratenplan nach der MaBV kennt, den Stand des Bauvorhabens realistisch einschätzt und sein Eigenkapital einrechnet, kann die nötige zinsfreie Zeit recht genau bestimmen.
Diese Frist gehört deshalb an den Anfang jedes Finanzierungsgesprächs, nicht an das Ende. Sie entscheidet darüber, ob eine Verzögerung auf der Baustelle ein Terminproblem bleibt oder zu einem Kostenfaktor wird. Bei einer größeren Finanzierung ist das der Unterschied zwischen einer Fußnote und einer spürbaren Position in der Gesamtrechnung.
Quellen
- Interhyp: Bereitstellungszinsen, Definition und Berechnung: https://www.interhyp.de/baufinanzierung/bereitstellungszinsen/
- Interhyp: Pressemitteilung, Immobilienfinanzierung auf das Vorhaben abstimmen: https://www.interhyp.de/ueber-interhyp/presse/pm-immobilienfinanzierung-auf-vorhaben-abstimmen.html
- Volksbanken Raiffeisenbanken: Bereitstellungszinsen: https://www.vr.de/privatkunden/themenwelten/wohnen-immobilien/bauen-kaufen/bereitstellungszinsen.html
- Dr. Klein: Bereitstellungszinsen vermeiden und berechnen: https://www.drklein.de/bereitstellungszinsen.html
- Finanztip: Bereitstellungszinsen: https://www.finanztip.de/baufinanzierung/bereitstellungszinsen/
- Makler- und Bauträgerverordnung, § 3 (LX Gesetze): https://lxgesetze.de/mabv/3
Was Sie auch interessieren könnte
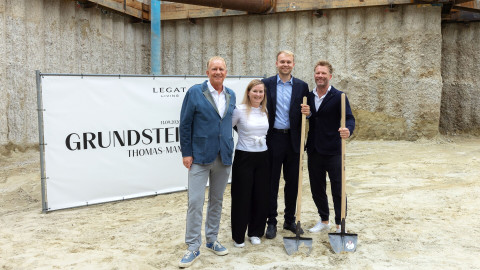
Zwischen Isar und Literatur: Die THOMAS-MANN-ALLEE nimmt Gestalt an
Eine Zeitkapsel mit literarischen Erinnerungen, Zeitdokumenten und einer Visualisierung des Neubaus wurde bei der Grundsteinlegung der THOMAS-MANN-ALLEE in die Baugrube gelegt. Denn der Name des Projekts verweist auf eine besondere Nachbarschaft: Thomas Mann lebte hier, schrieb über den Herzogpark – und hinterließ seine Spuren an der Isar.
Weiterlesen … Zwischen Isar und Literatur: Die THOMAS-MANN-ALLEE nimmt Gestalt an
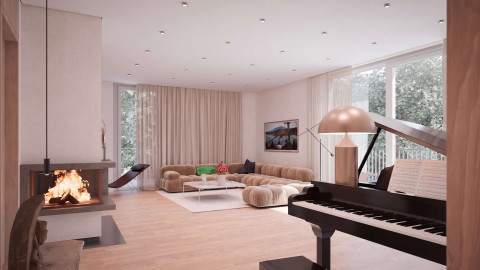
Der Kamin in der Stadtwohnung: Was Recht, Technik und Planung heute verlangen
Ein Kamin gehört zu den Ausstattungsmerkmalen, die in einer Stadtwohnung selten geworden sind. Er ist heute kein Heizsystem mehr, sondern ein Ort im Raum. Wer ihn will, muss mit Emissionsgrenzwerten, dichten Gebäudehüllen und Lüftungstechnik umgehen. Im Neubau lässt sich das von Anfang an lösen. Im Bestand ist es oft schwieriger, als man denkt.
Weiterlesen … Der Kamin in der Stadtwohnung: Was Recht, Technik und Planung heute verlangen
Golf rund um München: Drei Clubs für den Herbst
Der Herbst ist für viele Golfer die schönste Zeit des Jahres. Die Hitze ist vorbei, das Licht wird weicher, die Plätze sind ruhiger als im Hochsommer. Rund um München liegen Clubs mit langer Geschichte, darunter der älteste Bayerns. Drei davon stellen wir vor: in der Stadt, am See und im Norden.
Weiterlesen … Golf rund um München: Drei Clubs für den Herbst
Kontakt


